Invita Salomón Jara a vivir La Fiesta Más Viva de Todas
Durante años, muchas personas asociaron el acceso al crédito con acudir a una sucursal, entregar documentos, esperar una evaluación y recibir una tarjeta física semanas después. Ese modelo sigue existiendo y puede funcionar para muchos usuarios, pero ya no es la única alternativa disponible.
Hoy, quien busca una tarjeta de credito en el banco también suele comparar opciones digitales que prometen procesos más simples, gestión desde app y reglas más claras. La decisión no debería tomarse sólo por costumbre, sino por qué tan bien entiende el usuario el producto que va a contratar.
En México, la conversación sobre tarjetas ha cambiado. Ya no basta con tener una línea de crédito disponible. Cada vez más personas quieren saber cuánto cuesta usarla, cuándo deben pagar, si cobra anualidad, qué comisiones pueden aplicar y qué herramientas tienen para controlar sus gastos desde el celular.
Solicitar una tarjeta en una institución bancaria puede ser útil para quienes ya tienen una relación financiera establecida, nómina, historial o productos contratados. Sin embargo, también hay usuarios que prefieren evitar procesos largos, visitas a sucursal o explicaciones difíciles de seguir.
El problema no es el banco en sí. El punto está en que algunas personas buscan una experiencia más directa, donde puedan revisar la información desde el celular y entender las reglas antes de usar el crédito. Para alguien que apenas empieza a organizar sus finanzas, la claridad puede ser tan importante como la línea aprobada.
Además, muchas tarjetas tradicionales incluyen conceptos que no todos entienden bien desde el inicio: anualidad, fecha de corte, fecha límite de pago, pago mínimo, promociones, comisiones y cargos por atraso. Si esos elementos no quedan claros, el usuario puede tomar decisiones poco convenientes.
Una tarjeta fácil de entender no es aquella que elimina toda responsabilidad. Sigue siendo crédito y debe pagarse a tiempo. La diferencia está en que sus reglas son visibles, su ciclo de pago se explica con sencillez y sus costos no aparecen como sorpresa.
Antes de elegir una tarjeta, conviene revisar algunos puntos básicos: si cobra anualidad, si tiene comisiones escondidas, cómo se administra, a qué red de pagos pertenece y qué pasa cuando el usuario no paga en el periodo correspondiente.
También importa la experiencia diaria. Una app clara puede ayudar mucho, porque permite revisar movimientos sin esperar el estado de cuenta. Cuando el usuario ve cuánto ha gastado durante el ciclo, puede ajustar su presupuesto antes de que el pago se vuelva un problema.
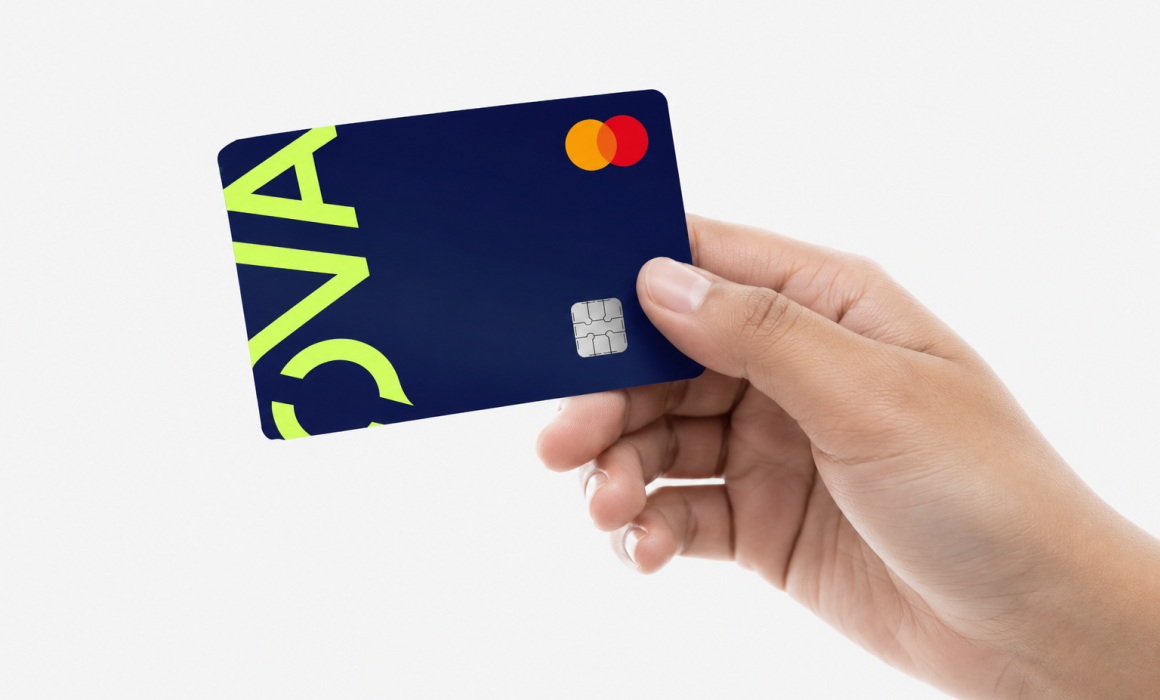
NOVACARD es una tarjeta de crédito mexicana perteneciente a la red de pagos de Mastercard, con contratación por medios digitales y gestión desde app. Su propuesta está pensada para personas que quieren usar crédito con más claridad, sin depender de procesos presenciales ni de condiciones difíciles de interpretar.
Entre sus características principales se encuentran la ausencia de anualidad, la eliminación de comisiones escondidas y la posibilidad de dar seguimiento a los movimientos desde su aplicación. Esto puede ser útil para quienes buscan una experiencia más simple que la de algunas tarjetas tradicionales.
Además, NOVACARD puede ofrecer cashback en ciertas categorías, según las condiciones aplicables. Este beneficio puede resultar interesante cuando se aprovecha en compras que ya estaban planeadas, aunque no debería ser una invitación a gastar más.
La idea central es que el usuario entienda cómo funciona la tarjeta antes de usarla. Esa claridad puede evitar confusiones y ayudar a construir una relación más sana con el crédito.
Uno de los puntos más relevantes de NOVACARD es su ciclo de pago de 28 días. Este esquema se divide en dos partes: 14 días para comprar y 14 días para pagar.
Durante los primeros 14 días, el usuario puede utilizar la tarjeta para compras planeadas. Después, cuenta con otros 14 días para organizar el pago de lo utilizado. Esta separación facilita entender cuándo se está usando crédito y cuándo toca prepararse para liquidarlo.
Para quienes comparan una tarjeta tradicional con una tarjeta digital, comprender el ciclo de pago de tarjeta de crédito puede ser clave. No se trata solo de saber cuánto crédito se tiene, sino de saber cuándo se usa y cuándo debe pagarse.
Imagina que el ciclo empieza el día 1. Del día 1 al día 14, la persona usa su tarjeta para gastos ya contemplados: gasolina, supermercado, una compra en línea o el pago de una suscripción.
Del día 15 al 28, el enfoque cambia. Ya no se trata de acumular compras sin revisar el saldo, sino de organizar el pago. Este esquema puede ayudar a separar mentalmente el momento de compra del momento de pago, algo útil para evitar el desorden financiero.
No pagar anualidad puede ser una ventaja importante, pero no debe ser el único punto de análisis. También hay que revisar si existen comisiones, bajo qué condiciones aplican y cómo se explican al usuario.
En el caso de NOVACARD, no hay anualidad ni comisiones escondidas. Cuando aplica el Plan UNO, el modelo contempla una comisión diaria fija de $29 MXN + IVA. La diferencia está en que se presenta como una regla clara, no como un costo difícil de anticipar.
Esto no significa que el crédito no tenga costos. Significa que el usuario puede revisar el modelo con mayor claridad antes de decidir si le conviene. Esa transparencia es importante porque ayuda a evitar decisiones tomadas solo por impulso.
Una tarjeta bancaria tradicional puede ofrecer distintos beneficios, sucursales físicas y otros productos asociados. Para ciertos usuarios, eso puede ser suficiente o incluso conveniente.
Una tarjeta digital, en cambio, suele enfocarse en la experiencia desde el celular, la consulta frecuente de movimientos y procesos más simples. En el caso de NOVACARD, la propuesta se centra en claridad, app, ausencia de anualidad y un ciclo de pago fácil de seguir.
La comparación no tiene que ser agresiva. No se trata de decir que una opción es buena y la otra mala. Se trata de entender qué necesita cada usuario. Quien prefiere atención presencial puede sentirse cómodo en un banco. Quien busca gestión digital y reglas más directas puede valorar una alternativa como NOVACARD.
Una tarjeta digital puede ser útil para personas que no quieren depender de una sucursal para revisar su información. También para quienes desean controlar sus gastos desde el celular, evitar anualidad o entender mejor sus fechas de pago.
Puede servir a usuarios que hacen compras en línea, pagan servicios digitales o buscan separar ciertos gastos del mes. También puede interesar a quienes están empezando a usar crédito y quieren una experiencia más fácil de seguir.
Eso sí, cualquier tarjeta exige disciplina. La app puede mostrar movimientos y el ciclo puede ser claro, pero el usuario debe evitar gastar más de lo que puede pagar.
El primer hábito es definir un límite personal. Aunque la tarjeta permita gastar cierta cantidad, conviene usar solo lo que se puede cubrir dentro del ciclo.
También ayuda revisar los movimientos varias veces al mes. Esperar hasta el último día puede llevar a sorpresas. Ver la información con frecuencia permite ajustar compras y detectar gastos impulsivos.
Otro consejo es usar la tarjeta para gastos planeados, no para cubrir de forma permanente los faltantes del presupuesto. El crédito puede facilitar pagos, pero no debe funcionar como una extensión del ingreso.
Solicitar una tarjeta ya no significa necesariamente acudir a una sucursal bancaria. Las opciones digitales han abierto nuevas formas de acceder y administrar crédito, especialmente para quienes buscan procesos más simples y reglas visibles.
Antes de elegir, conviene revisar costos, anualidad, comisiones, ciclo de pago, app y beneficios. NOVACARD propone una experiencia digital pensada para usuarios que quieren claridad, control y una forma más sencilla de entender cuándo compran y cuándo pagan.
El crédito puede ser útil cuando se usa con información. Por eso, más que elegir por costumbre, vale la pena comparar y quedarse con una tarjeta cuyas reglas realmente se puedan entender.